


PaysafeCard– Prepaid-Zahlungen
4,411.56K Bewertungen
App-Details
- Version
- 26.17.0
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 10.000.000+
- Entwickler
- paysafecard.com Wertkarten GmbH
- Kategorien
- Finanzen
- Plattform
- Android, iOS
Screenshots
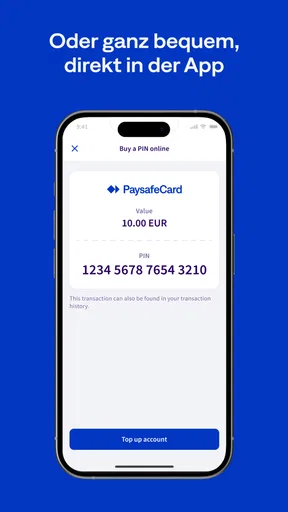
 Analyse von AppCompare
Wenn ich online bezahlen möchte, aber meine Kreditkartendaten nicht hinterlegen will, ist PaysafeCard– Prepaid-Zahlungen für mich eine der unkompliziertesten Möglichkeiten. Die App gehört in den Finanzbereich und richtet sich vor allem an Menschen, die Online-Zahlungen lieber über ein vorher festgelegtes Guthaben steuern. Genau darin liegt ihr größter Vorteil: Ich gebe nur den Betrag aus, den ich zuvor auf die Prepaid-Lösung geladen habe, statt ein direkt mit meinem Bankkonto verbundenes Zahlungsmittel zu verwenden.
Im Alltag fühlt sich das besonders dann praktisch an, wenn ich bei einem digitalen Anbieter bezahlen möchte, aber weder Kreditkarte noch klassische Online-Banking-Zahlung nutzen will. Die App ist kostenlos erhältlich und wird von paysafecard.com Wertkarten GmbH entwickelt. Mit einem Durchschnitt von 4,4 bei rund 197.000 Bewertungen und über 10 Millionen Installationen wirkt sie außerdem wie ein etabliertes Werkzeug und nicht wie eine Nischenlösung, die nur wenige kennen.
Ich würde sie trotzdem nicht als vollständigen Ersatz für jede andere Bezahlmethode sehen. Sie ist bewusst eingeschränkter als eine Bank-App oder eine Kreditkarte. Wer regelmäßig viele unterschiedliche Zahlungen verwaltet, Rückerstattungen erwartet oder ein möglichst universelles Zahlungsmittel sucht, kann mit einer direkten Kontozahlung besser bedient sein. Wer dagegen Kontrolle, Abstand zum Hauptkonto und eine überschaubare Prepaid-Struktur schätzt, findet hier einen klaren Anwendungsfall.
Wie schnell sich typische Zahlungen anfühlen
Ich betrachte den nächsten Abschnitt als Frage danach, wie sich die App im Alltag anfühlt, nicht als Versprechen, dass jede Zahlung sofort durchgeht. Dabei geht es um den Unterschied zwischen einer kurzen Bedienung und der Rückmeldung des jeweiligen Anbieters – und darum, weshalb ein kleiner Guthabencheck vor dem Kauf oft mehr Zeit spart als hektisches Nachbessern.
Der eigentliche Ablauf bleibt angenehm direkt
Bei einer typischen Nutzung möchte ich nicht lange durch Menüs suchen. Entscheidend ist, dass ich mein verfügbares Guthaben erkenne, die gewünschte Zahlung auswähle und den Vorgang ohne unnötige Umwege abschließe. Genau für solche kurzen Abläufe ist eine Prepaid-App sinnvoll: Sie soll nicht meine gesamte Finanzplanung übernehmen, sondern eine konkrete Online-Zahlung ermöglichen.
Die wahrgenommene Geschwindigkeit hängt dabei nicht nur von der App ab. Auch der jeweilige Online-Shop oder digitale Dienst muss die Zahlung annehmen und den Vorgang schnell zurückmelden. Wenn eine Seite langsam reagiert, kann selbst eine gut bedienbare Zahlungs-App träge wirken. Ich würde deshalb zwischen der Geschwindigkeit der Bedienung und der Geschwindigkeit der eigentlichen Zahlungsbestätigung unterscheiden.
Im normalen Gebrauch ist die klare Aufgabenteilung hilfreich. Ich muss nicht zuerst eine Überweisung vorbereiten oder meine Kartendaten in einem fremden Shop speichern. Das verkürzt den gedanklichen Aufwand. Besonders bei einem einmaligen Kauf ist das angenehmer als ein Zahlungsmittel, das dauerhaft mit meinem Hauptkonto verbunden bleibt.
Lesenswert vor deiner Entscheidung

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Warum Prepaid nicht automatisch schneller ist
Der Vorteil von PaysafeCard liegt für mich eher in der Einfachheit und Kontrolle als in einer garantierten Sofortigkeit. Eine direkte Zahlung mit einer bereits eingerichteten Karte kann in manchen Situationen schneller wirken, weil der Zahlungsweg schon vollständig hinterlegt ist. Bei einer Prepaid-Lösung muss ich vorher darauf achten, dass ausreichend Guthaben vorhanden ist und der Vorgang zum gewünschten Betrag passt.
Das ist ein kleiner, aber wichtiger Unterschied. Wer erst im Moment des Kaufs feststellt, dass das Guthaben nicht reicht, erlebt die App nicht als schnell. Ich prüfe deshalb vor einer wichtigen Zahlung den verfügbaren Betrag und halte die benötigte Prepaid-Information bereit. Dieser kurze Vorbereitungsschritt verhindert mehr Frust als jeder Versuch, während eines laufenden Bezahlvorgangs hektisch nach einer Alternative zu suchen.
Ein realistischer Alltagseinsatz
Ein typisches Beispiel wäre für mich ein digitaler Kauf am Abend: Ich möchte einen Dienst bezahlen, will aber keine Kreditkarte verwenden und auch nicht meine Bankverbindung bei einem weiteren Anbieter hinterlegen. In diesem Fall öffne ich die App, kontrolliere das Guthaben und nutze die Prepaid-Zahlung im vorgesehenen Bezahlfenster. Der eigentliche Vorteil besteht nicht darin, dass jeder einzelne Schritt spektakulär schnell ist, sondern darin, dass ich den Zahlungsweg bewusst begrenze.
Wenn ich die Anwendung nur gelegentlich benutze, ist diese Einfachheit wertvoll. Ich muss kein dauerhaftes Abo-Modell einrichten und kann die Prepaid-Lösung gezielt für einzelne Online-Ausgaben einsetzen. Für wiederkehrende Zahlungen ist der Ablauf weniger elegant, weil ich immer wieder an Guthaben und Verfügbarkeit denken muss. Genau hier sind automatische Bank- oder Kartenzahlungen meist bequemer.
Was bei intensiver Nutzung wichtiger wird
Bei mehreren Zahlungen hintereinander steigt die Bedeutung einer übersichtlichen Guthabenanzeige und einer nachvollziehbaren Transaktionshistorie. Ich möchte nach einem Kauf schnell verstehen, welcher Betrag noch verfügbar ist und ob der Vorgang tatsächlich abgeschlossen wurde. Eine Prepaid-App muss in solchen Momenten nicht viele Zusatzfunktionen bieten; sie muss vor allem Missverständnisse vermeiden.
Die Belastung entsteht weniger durch die reine Rechenleistung des Smartphones als durch die vielen kleinen Entscheidungen während einer Zahlungsserie. Habe ich das richtige Guthaben gewählt? Wurde die Zahlung angenommen? Muss ich beim nächsten Anbieter eine andere Zahlungsart verwenden? Je häufiger ich die App in kurzer Zeit nutze, desto wichtiger wird eine ruhige, konsistente Darstellung.
Mein wichtigster Tipp für mehrere Käufe: Ich plane das Guthaben nicht zu knapp. Ein exakt passender Betrag kann zwar sparsam wirken, lässt aber keinen Spielraum für abweichende Endbeträge oder zusätzliche Anforderungen des jeweiligen Anbieters. Wer Prepaid bewusst zur Ausgabenkontrolle nutzt, sollte trotzdem vermeiden, jeden Vorgang auf den letzten möglichen Betrag zu kalkulieren.
Stabilität im normalen Zahlungsablauf
Bei einer Finanz-App ist Stabilität wichtiger als eine auffällige Oberfläche. Ich möchte nicht, dass sich der Bildschirm während einer Zahlung unerwartet verändert oder ich nach dem Zurückkehren nicht mehr weiß, ob der Vorgang abgeschlossen wurde. Die App wirkt für mich dann am überzeugendsten, wenn sie sich auf die Kernaufgabe konzentriert: Guthaben und Zahlung verständlich zusammenzuführen.
Eine einzelne unterbrochene Sitzung kann bei einer Zahlungs-App allerdings mehr Unsicherheit auslösen als bei einem gewöhnlichen Spiel oder einer sozialen Anwendung. Deshalb würde ich nach einem Abbruch nicht sofort erneut bezahlen. Zuerst prüfe ich, ob der Anbieter den Kauf bereits bestätigt hat und wie der Kontostand aussieht. Ein zweiter Versuch ohne Kontrolle kann sonst zu einer doppelten Belastung führen.
Wiederherstellung nach Unterbrechungen
Unterwegs kann eine Zahlung durch einen schwachen Empfang, einen App-Wechsel oder einen gesperrten Bildschirm unterbrochen werden. Für mich lautet die wichtigste Wiederherstellungsregel: nicht in Eile mehrfach tippen. Ich öffne die App erneut, kontrolliere den aktuellen Stand und prüfe anschließend beim jeweiligen Online-Anbieter, ob die Bestellung oder Aufladung angekommen ist.
Diese Vorgehensweise ist nicht besonders spektakulär, aber bei Prepaid-Zahlungen entscheidend. Die App kann den Zahlungsweg vereinfachen, sie nimmt mir jedoch nicht jede Verantwortung für die Kontrolle ab. Wer eine vollständige automatische Fehlerbehandlung erwartet, wird eine klassische Bank- oder Kartenlösung möglicherweise beruhigender finden, weil dort viele Nutzer bereits feste Rückbuchungs- und Benachrichtigungsabläufe gewohnt sind.
Für die tägliche Nutzung empfiehlt es sich außerdem, die App nicht erst im letzten Moment zu öffnen. Wenn mein Smartphone fast keinen freien Speicher mehr hat, das Betriebssystem stark ausgelastet ist oder die Internetverbindung schwankt, kann jede Finanz-App langsamer reagieren. Das ist kein spezielles Problem dieser Anwendung, aber bei einer Zahlung fällt es stärker auf, weil ich auf eine eindeutige Rückmeldung angewiesen bin.
Bedienung, Geräte und die Grenzen des Konzepts
Hier rücke ich die praktische Bedienung in den Mittelpunkt: Welche Gerätebasis braucht es, für wen ist der Prepaid-Ansatz bequem und wann werden seine Grenzen spürbar? Ich ordne die App außerdem als gezieltes Zahlungsmittel ein, statt sie mit einer vollständigen Banking-Lösung zu verwechseln.
Für welche Nutzer die App besonders gut passt
Ich sehe drei Gruppen, die von dieser Anwendung besonders profitieren. Erstens sind es Menschen, die Online-Zahlungen ohne Kreditkarte bevorzugen. Zweitens eignet sie sich für Nutzer, die Ausgaben bewusst von ihrem Hauptkonto fernhalten möchten. Drittens ist sie interessant für alle, die nur gelegentlich bei digitalen Anbietern bezahlen und dafür keine dauerhafte Zahlungsbeziehung einrichten wollen.
Auch für ein separates Ausgabenbudget kann das Modell sinnvoll sein. Ich kann mir einen festen Rahmen setzen und dadurch leichter nachvollziehen, wie viel ich für bestimmte Online-Käufe vorgesehen habe. Das ersetzt keine Haushaltsplanung, schafft aber eine praktische Grenze. Gerade wenn ich spontane digitale Ausgaben reduzieren möchte, ist eine Prepaid-Lösung psychologisch klarer als eine Karte, deren Belastungen erst später auf dem Konto sichtbar werden.
Wer besser eine andere Zahlungsart wählt
Weniger geeignet ist PaysafeCard für Menschen, die möglichst alles über eine einzige Karte oder Bank-App erledigen möchten. Wenn ich häufig wiederkehrende Zahlungen, laufende Abonnements oder viele Rückerstattungen verwalte, kann der Prepaid-Ansatz zusätzliche Schritte erzeugen. Auch bei größeren Anschaffungen würde ich lieber eine Zahlungsart verwenden, deren Ablauf, Käuferschutz und Rückerstattungsweg ich bereits genau kenne.
Wer regelmäßig Geld zwischen Freunden überweist, ein Bankkonto verwalten oder Einnahmen und Ausgaben detailliert kategorisieren möchte, braucht ebenfalls eine umfassendere Finanz-App. PaysafeCard ist kein Ersatz für Banking. Ihre Stärke liegt in einer abgegrenzten Online-Zahlung, nicht in der vollständigen Verwaltung meiner persönlichen Finanzen.
Geräteanforderungen und Ressourcen
Die Anwendung läuft ab Android 9. Das macht sie für viele noch genutzte Android-Geräte zugänglich, schließt aber sehr alte Smartphones aus. Für mich ist das ein vernünftiger Mindeststand, weil eine Finanz-App auf einem Gerät mit veralteter Systemumgebung nicht unbedingt die beste Grundlage für sensible Zahlungen bietet.
Im normalen Gebrauch erwarte ich keine außergewöhnlich hohe Belastung durch eine App, deren Hauptaufgabe aus Anzeigen, Eingaben und Zahlungsbestätigungen besteht. Trotzdem sollte ich nicht automatisch davon ausgehen, dass jede ältere Hardware gleich flüssig reagiert. Ein schwacher Akku, wenig Speicher oder ein stark ausgelastetes System kann das Öffnen und Wechseln zwischen App und Zahlungsseite verlangsamen.
Die aktuelle Version ist 26.15.0. Für mich ist das ein Hinweis darauf, dass die Anwendung laufend gepflegt wird, ohne daraus automatisch eine perfekte Fehlerfreiheit abzuleiten. Updates können Bedienung und Kompatibilität verbessern, manchmal aber auch Gewohnheiten verändern. Wer die App nur selten nutzt, sollte sich vor einem wichtigen Kauf kurz orientieren, statt den Ablauf ausschließlich aus dem Gedächtnis zu bedienen.
Sicherheit durch Abstand, nicht durch Unsichtbarkeit
Der Prepaid-Ansatz schafft eine wertvolle Trennung zwischen Online-Kauf und Hauptkonto. Das bedeutet für mich aber nicht, dass ich sorglos mit Zahlungsinformationen umgehen sollte. Ich nutze die App nur auf meinem eigenen Gerät, achte auf die richtige Zahlungsseite und bewahre Prepaid-Daten nicht offen in Notizen oder Nachrichten auf.
Der Abstand zur Kreditkarte ist ein echter Vorteil, aber kein vollständiger Schutz gegen falsche Empfänger, Phishing oder unüberlegte Käufe. Wer eine Zahlung bestätigt, sollte vorher kontrollieren, ob Anbieter und Betrag stimmen. Diese zusätzliche Aufmerksamkeit gehört für mich zum Konzept: Prepaid begrenzt das Risiko einer direkten Kontobelastung, ersetzt aber nicht die Prüfung des einzelnen Vorgangs.
Die wichtigsten praktischen Gewohnheiten
Ich würde die App nicht nur nach dem Preis beurteilen, denn kostenlos bedeutet hier vor allem, dass der Zugang zur Anwendung nichts kostet. Entscheidend ist, wie gut ich den gesamten Zahlungsablauf beherrsche. Vor einer Zahlung prüfe ich deshalb das Guthaben, den Empfänger und den Endbetrag. Nach einer Unterbrechung starte ich keinen zweiten Versuch, bevor ich den Status kontrolliert habe.
Für seltene Nutzung bewahre ich die App nicht gedankenlos in einem Ordner auf, sondern sorge dafür, dass ich sie im Bedarfsfall schnell finde und die aktuelle Version installiert ist. Für häufige Nutzung lohnt es sich, die eigene Routine zu beobachten: Wenn das Nachladen, Prüfen und Bestätigen mehr Aufwand erzeugt als die eigentliche Zahlung, ist eine direkte Karte wahrscheinlich die angenehmere Lösung.
Ein weiterer sinnvoller Einsatz ist die Trennung von Geräten oder Nutzungssituationen. Wer beispielsweise ein Smartphone für private Kommunikation und ein anderes für bestimmte Online-Ausgaben nutzt, kann mit einer Prepaid-Zahlung den finanziellen Rahmen zusätzlich überschaubar halten. Das ist kein Muss und nicht für jeden praktisch, zeigt aber, dass die App besonders dann stark ist, wenn ich bewusst Grenzen setzen möchte.
Was die hohe Verbreitung aussagt
Die große Installationsbasis und die vielen Bewertungen sprechen dafür, dass das Konzept für eine breite Nutzergruppe verständlich genug ist. Eine durchschnittliche Bewertung von 4,4 ist für mich ein gutes Signal, aber kein Beweis dafür, dass jeder Zahlungsanbieter und jedes Smartphone gleich reibungslos funktioniert. Bewertungszahlen zeigen vor allem, dass viele Menschen die App ausprobiert haben; meine eigene Erfahrung hängt weiterhin von Gerät, Verbindung und konkretem Einsatz ab.
Das Alter der Anwendung zeigt außerdem, dass sie nicht erst gestern erschienen ist. Sie wurde am 10. Januar 2013 veröffentlicht und hat damit eine lange Entwicklung hinter sich. Für eine Finanz-App ist diese Kontinuität beruhigend, solange ich trotzdem auf aktuelle Systemunterstützung und einen nachvollziehbaren Zahlungsstatus achte.
Mein Leistungsurteil
Unter dem Gesichtspunkt der wahrgenommenen Geschwindigkeit ist PaysafeCard für einzelne, klar abgegrenzte Online-Zahlungen überzeugend. Die App spart mir vor allem mentale und organisatorische Schritte: Ich muss keine Kreditkarte hinterlegen und kann mich auf ein vorhandenes Prepaid-Guthaben konzentrieren. Bei wiederholten Zahlungen oder knapp kalkulierten Beträgen nimmt der Vorteil jedoch ab, weil Vorbereitung und Kontrolle wichtiger werden.
Bei der Stabilität zählt für mich weniger, ob alles immer sofort reagiert, sondern ob ich nach einem unklaren Moment sicher weiterarbeiten kann. Die beste Nutzung besteht deshalb aus kurzen, kontrollierten Abläufen. Ich prüfe vor dem Kauf, bestätige nicht mehrfach und kontrolliere nach einer Unterbrechung zuerst den Status. Wer diese Routine akzeptiert, bekommt ein übersichtliches Werkzeug statt einer überladenen Finanzzentrale.
Die Altersfreigabe USK ab 0 Jahren macht die App grundsätzlich niedrigschwellig, wobei eine solche Einstufung nichts über die passende Zahlungsentscheidung für jede Person aussagt. Erwachsene sollten insbesondere bei Käufen für andere Nutzer darauf achten, wer den Vorgang ausführt und welches Budget dafür vorgesehen ist. Prepaid kann Grenzen schaffen, aber nur dann, wenn diese Grenzen bewusst festgelegt werden.
Mein Fazit fällt deshalb klar, aber nicht uneingeschränkt positiv aus: PaysafeCard– Prepaid-Zahlungen ist eine gute Wahl für kontrollierte Online-Käufe ohne Kreditkarte. Ich empfehle sie Freunden, die ihre Hauptkontodaten nicht überall verwenden möchten oder ein festes digitales Budget bevorzugen. Wer dagegen maximale Automatisierung, häufige Rückerstattungen oder ein universelles Zahlungsmittel braucht, sollte eher bei einer etablierten Karten- oder Banklösung bleiben. Für den passenden Anwendungsfall ist die App angenehm fokussiert, ressourcenschonend im erwartbaren Rahmen und vor allem dann zuverlässig nutzbar, wenn ich jeden Zahlungsstatus bewusst prüfe.
Vorteile
- Keine Bankverbindung oder Kreditkarte für Zahlungen erforderlich
- Guthaben lässt sich mit mehreren PaysafeCards kombinieren
- Gut geeignet für Online-Shopping mit begrenztem Ausgabenrahmen
- PaysafeCard wird bei vielen Gaming- und Unterhaltungsdiensten akzeptiert
- Zahlungen können ohne Weitergabe sensibler Bankdaten erfolgen
Nachteile
- Nicht jeder Online-Shop unterstützt PaysafeCard als Zahlungsoption
- Bei bestimmten Transaktionen können zusätzliche Gebühren anfallen
- Restguthaben lässt sich nicht immer problemlos vollständig aufbrauchen
- Für manche Funktionen ist eine Registrierung mit persönlichen Daten nötig
- Verlorene PINs können den Zugriff auf das Guthaben erschweren
Häufig gestellte Fragen zu PaysafeCard– Prepaid-Zahlungen
Was ist PaysafeCard und wie funktioniert die Bezahlung damit?
PaysafeCard ist ein Prepaid-Zahlungsmittel, mit dem du online bezahlen kannst, ohne deine Bank- oder Kreditkartendaten direkt beim Händler einzugeben. Nach dem Kauf erhältst du einen 16-stelligen PIN-Code, den du beim Bezahlen eingibst. Der Betrag wird anschließend vom verfügbaren Guthaben abgezogen, bis dieses aufgebraucht ist.
Kann ich PaysafeCard ohne Bankkonto oder Kreditkarte nutzen?
Ja, PaysafeCard lässt sich grundsätzlich ohne eigenes Bankkonto und ohne Kreditkarte verwenden. Du kaufst eine PaysafeCard mit einem bestimmten Guthaben bei Verkaufsstellen oder über unterstützte digitale Anbieter und nutzt anschließend den PIN-Code für Online-Zahlungen. Das macht die Methode besonders interessant für Nutzer, die ihre Zahlungsdaten nicht online hinterlegen möchten.
Ist die PaysafeCard-App kostenlos und wofür wird sie benötigt?
Die Nutzung der PaysafeCard-App ist in der Regel kostenlos, wobei je nach Land, Dienstleistung oder Zahlungsart bestimmte Gebühren entstehen können. In der App kannst du unter anderem dein Konto verwalten, Guthaben und Transaktionen prüfen, PaysafeCards zusammenführen und unterstützte Zahlungsoptionen verwenden. Welche Funktionen verfügbar sind, hängt vom jeweiligen Land ab.
Wie sicher ist das Bezahlen mit PaysafeCard?
PaysafeCard bietet einen Sicherheitsvorteil, weil du beim Bezahlen normalerweise keine sensiblen Bank- oder Kreditkartendaten an den Online-Shop weitergeben musst. Trotzdem solltest du deinen 16-stelligen PIN wie Bargeld behandeln und niemals an unbekannte Personen weiterleiten. Prüfe außerdem die Internetadresse und den Zahlungsempfänger sorgfältig, da PaysafeCard bei Betrug nicht immer eine Rückerstattung garantieren kann.
Was kann ich tun, wenn mein PaysafeCard-PIN nicht funktioniert oder das Guthaben fehlt?
Wenn ein PIN nicht akzeptiert wird, solltest du zuerst prüfen, ob alle Ziffern korrekt eingegeben wurden und ob der Code bereits verwendet wurde. Kontrolliere das Guthaben ausschließlich über die offiziellen PaysafeCard-Kanäle und bewahre den Kaufbeleg auf. Bei anhaltenden Problemen hilft der offizielle Kundendienst weiter. Teile den vollständigen PIN niemals in öffentlichen Foren oder mit unbekannten Support-Kontakten.


